本頁目錄
在台灣買賣比特幣、USDT 等虛擬貨幣賺了錢,要不要繳稅、繳多少,關鍵在你是在哪裡賣的:在 MAX、BitoPro 這類台灣的交易所賣出,和在幣安等境外平台賣出,適用的規定不同。這篇整理財政部稅務入口網的相關問答,以及會計師對虛擬貨幣的實務看法。
先說清楚
財政部到目前沒有發布專門針對虛擬貨幣所得的完整解釋令,以下的分類是會計師依現行所得稅法的實務看法。金額較大、或有質押、借貸、空投等收入時,建議直接洽詢國稅局(免付費電話 0800-000-321)或會計師。本文不是稅務建議。
先看結論
| 在哪裡賣出 | 所得類別 | 怎麼課稅 | 門檻 |
|---|---|---|---|
| 台灣的交易所(MAX、BitoPro 等) | 財產交易所得(中華民國來源) | 併入綜合所得稅,稅率 5%~40% | 沒有免稅額度,有獲利就要申報 |
| 境外平台(幣安、OKX、Bybit 等) | 財產交易所得(海外所得) | 最低稅負制,基本稅額稅率 20% | 全戶海外所得達 100 萬元才計入;基本所得額超過 750 萬元才要繳 |
- 課稅時點是「賣出」:把虛擬貨幣賣成台幣、美元等,實現了獲利,才有所得。只是在自己的錢包之間轉帳不算。
- 所得 = 賣出金額 − 買入成本 − 必要費用(例如交易手續費)。賺多少才算多少,不是出金多少算多少。
- 成本要能舉證:沒有成本證明的話,可能被按成交價的一定比例、甚至零成本計算。
在台灣的交易所賣出:併入綜合所得稅
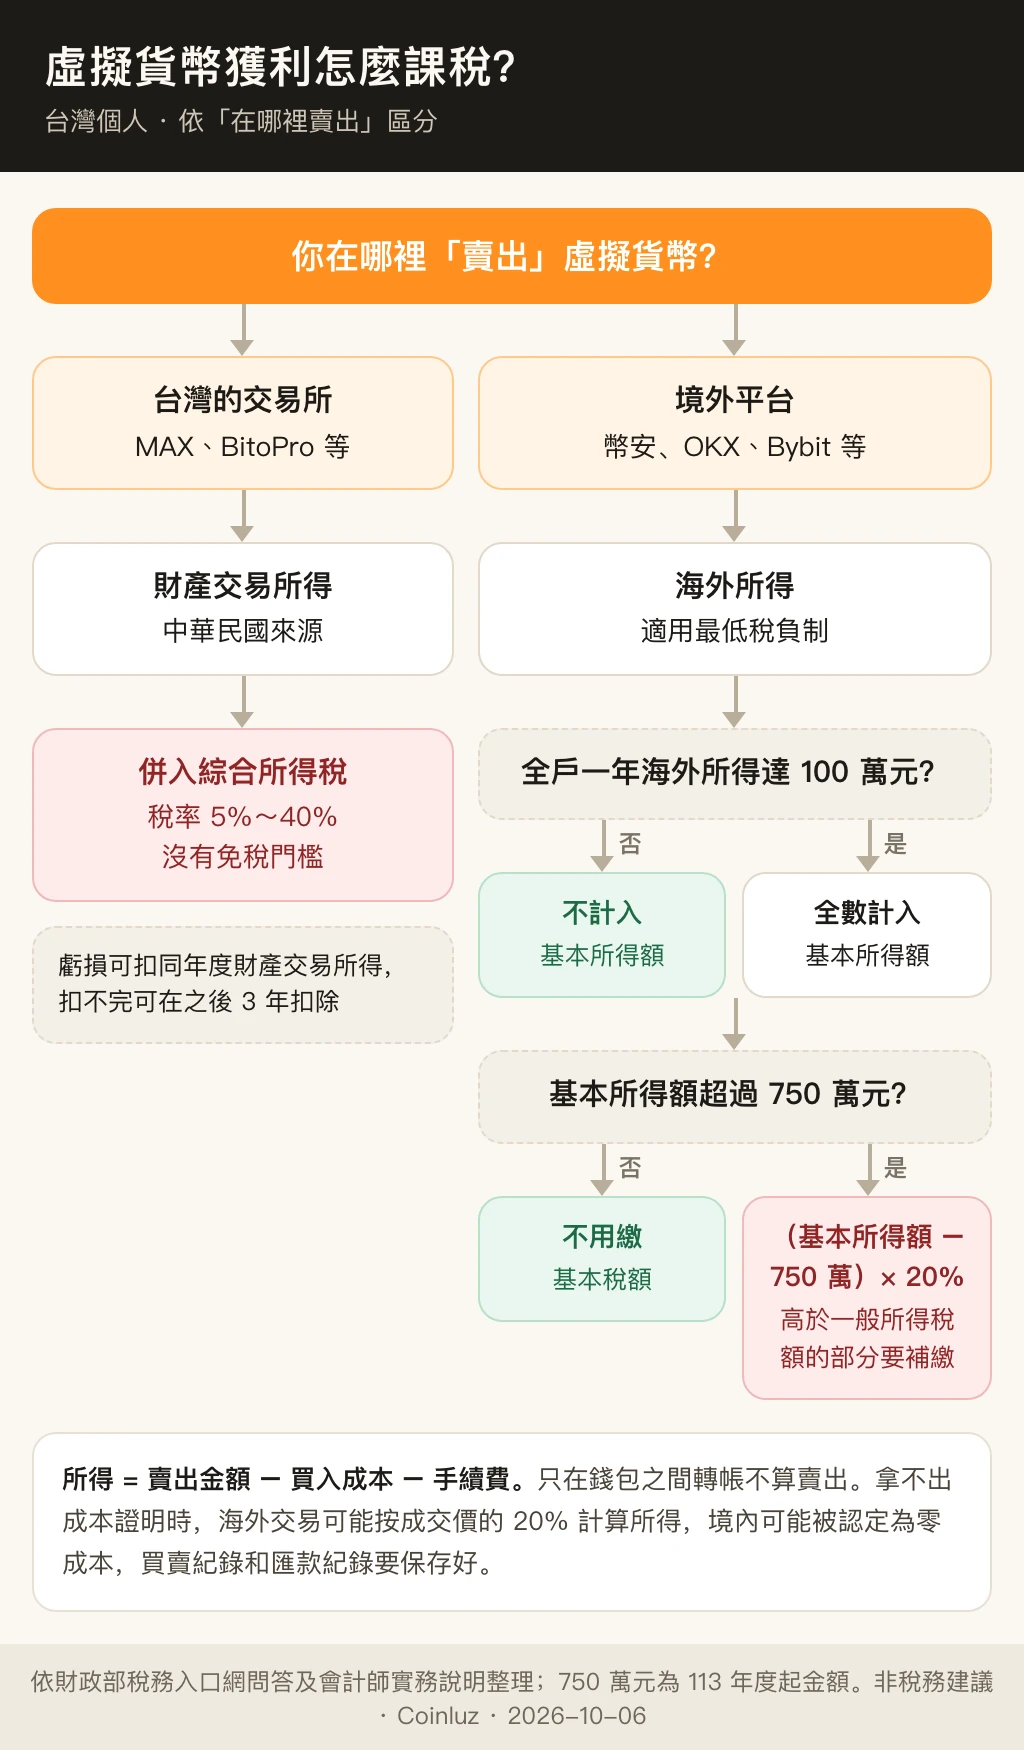
依 KPMG 安侯建業會計師的整理,個人買賣非證券型的虛擬貨幣(如比特幣、以太幣),所得屬於所得稅法第 14 條第 1 項第 7 類的財產交易所得。在台灣的交易所賣出,是中華民國來源所得,要併入綜合所得總額,依 5%~40% 的累進稅率計稅,沒有免稅門檻。
每年 5 月申報前一年的所得:2027 年 5 月申報 2026 年(115 年度)的所得。財產交易所得不會有扣繳憑單,要自己在申報時填寫。
在幣安等境外平台賣出:海外所得、最低稅負制
在境外平台賣出的獲利屬於海外所得,不併入綜合所得稅,而是適用「所得基本稅額條例」(最低稅負制):
- 全戶海外所得一年未滿 100 萬元:不用計入基本所得額。
- 達 100 萬元:全數計入基本所得額(加上綜合所得淨額等其他項目)。
- 基本所得額在 750 萬元以下(113 年度起的金額):不用申報、也不用繳基本稅額。
- 超過 750 萬元:基本稅額 =(基本所得額 − 750 萬元)× 20%。如果一般所得稅額比基本稅額低,要補繳差額;一般所得稅額比較高就不用另外繳。
海外所得是以整個申報戶合計,配偶和受扶養親屬的海外所得也要加在一起算 100 萬元的門檻。
試算例子
以下是簡化的示例,只用來說明規則,數字不代表任何人的實際稅額:
| 情況 | 怎麼算 | 結果 |
|---|---|---|
| 在 MAX 用 30 萬元買比特幣,2026 年以 40 萬元賣出,手續費合計約 1,000 元 | 40 萬 − 30 萬 − 0.1 萬 = 9.9 萬元財產交易所得 | 9.9 萬元併入 2026 年度綜合所得,2027 年 5 月申報 |
| 全戶 2026 年在幣安賣出的獲利共 80 萬元,沒有其他海外所得 | 海外所得未滿 100 萬元 | 不用計入基本所得額 |
| 全戶在幣安的獲利 300 萬元,綜合所得淨額 200 萬元 | 基本所得額 = 300 萬 + 200 萬 = 500 萬元,未超過 750 萬元 | 不用繳基本稅額 |
| 全戶在幣安的獲利 900 萬元,綜合所得淨額 200 萬元,一般所得稅額假設為 20 萬元 | 基本所得額 1,100 萬元;基本稅額 =(1,100 萬 − 750 萬)× 20% = 70 萬元 | 70 萬 − 20 萬 = 補繳 50 萬元 |
境內還是境外,怎麼判斷?
實務上一般看實際賣出(成交)的平台在哪裡:在台灣的交易所成交算境內,在幣安等境外平台成交算海外所得。常見的情況是在幣安賺了錢,把 USDT 轉到 MAX 再賣成台幣——這時「賣出」發生在 MAX,USDT 本身換台幣的價差通常很小,但前面在幣安買賣其他幣的獲利,屬於在幣安實現的海外所得。這類跨平台的情況各家會計師的看法不完全一致,金額大的話建議先諮詢。
成本怎麼舉證
國稅局查核時,要由你證明買入成本。建議保留:
- 買幣的紀錄:交易所的成交明細、對帳單(定期從 MAX、BitoPro、幣安匯出存檔,帳戶關閉後可能就拿不到)。
- 資金來源:當初從銀行匯到交易所的紀錄。
- 轉帳紀錄:在不同交易所、錢包之間轉移的 TxID,用來把買入和賣出串起來。
拿不出成本會怎樣:
- 海外:財產交易無法提出成本費用時,財政部稅務入口網的問答是「其餘財產按實際成交價格之 20%」計算所得額。也就是賣出 500 萬元,可能被認定所得 100 萬元。
- 境內:沒有對應的計算標準,會計師提醒實務上有被認定為零成本的風險,也就是整筆賣出金額都被當成所得。
虧損可以扣嗎
- 境內:財產交易損失可以從同年度的財產交易所得中扣除;當年度沒有財產交易所得、或扣不完的,可以在之後 3 年的財產交易所得中扣除。
- 海外:海外財產交易損失只能從同年度的海外財產交易所得中扣除,扣到 0 為止,不能扣其他所得,也不能留到以後年度。
質押、借貸、空投的收入
把虛擬貨幣拿去質押、放貸賺的利息,或收到的空投,目前沒有統一的課稅解釋,可能被認定為其他所得或財產交易所得。這類收入建議保留每筆入帳紀錄(日期、數量、當時價格),申報前洽詢國稅局或會計師。
稅務資訊越來越透明
- 金流:出金到台灣的銀行一定會留下紀錄;大額、頻繁的入帳,國稅局查核時可能請你說明來源。
- Travel Rule:2026 年 10 月起,MAX、BitoPro 等台灣交易所之間的轉帳要填收款人資訊,之後預計擴及台灣和境外交易所之間的轉帳。
- CARF:OECD 的加密資產申報框架(CARF)從 2026 年起在各國陸續上路,參與的國家之間會自動交換加密資產交易資料。依會計師事務所的整理,截至 2026 年 4 月,台灣尚未公布加入的時程。
報稅前的檢查清單
- 把一整年在各交易所的成交紀錄匯出,分成「台灣的交易所」和「境外平台」兩堆。
- 境內:算出每筆賣出的獲利(賣出 − 成本 − 手續費),合計填在綜合所得稅的財產交易所得。
- 境外:算出全戶海外所得合計,未滿 100 萬元不用計入;達 100 萬元,報稅軟體會依你填的資料計算基本所得額。
- 買入成本、匯款紀錄、轉帳 TxID 整理好存檔,至少保留到核課期間結束(一般 5 年,未申報或漏報可能是 7 年)。
想知道幣安裡的 USDT 怎麼轉回台灣、各種出金方式的手續費,見幣安出金到台灣銀行;在台灣的交易所換台幣,見USDT 換台幣哪裡最划算。
本文依財政部稅務入口網問答(1710、1743、1744、1753)、所得稅法第 14 條與第 17 條,以及 KPMG 會計師 2026 年 5 月的實務說明整理,2026 年 10 月 6 日核對。各年度金額以財政部公告為準。
常見問題
買賣虛擬貨幣賺錢要繳稅嗎?
要。個人買賣比特幣、以太幣等虛擬貨幣的獲利,實務上屬於「財產交易所得」。在台灣的交易所賣出,要併入當年度綜合所得稅申報(稅率 5%~40%);在幣安等境外平台賣出,屬於海外所得,適用最低稅負制。
在幣安賺錢要報稅嗎?
幣安等境外平台的獲利屬於海外所得。全戶一年的海外所得未滿 100 萬元,不用計入基本所得額;達 100 萬元就要全數計入。基本所得額在 750 萬元以下的,不用申報也不用繳基本稅額;超過的部分按 20% 計算,再和一般所得稅額比較,繳差額。
沒把錢領回銀行,是不是就不用繳稅?
不是。課稅看的是有沒有「賣出」實現獲利,不是有沒有匯回銀行。只是把幣從一個錢包轉到另一個錢包、還沒賣,不算實現。不過出金到銀行會留下金流紀錄,國稅局查核時可能要求你說明這筆錢的來源和成本。
拿不出買幣成本的證明怎麼辦?
海外財產交易無法提出成本時,財政部的問答是按成交價格的 20% 計算所得額;境內交易沒有對應的標準,會計師提醒可能被認定為零成本。所以買幣的交易紀錄、銀行匯款紀錄最好保留,交易所的歷史紀錄也定期匯出存檔。
虛擬貨幣虧損可以扣嗎?
境內的財產交易損失可以從同年度的財產交易所得中扣除,不足的部分可以在之後 3 年內扣除。海外的財產交易損失只能扣同年度的海外財產交易所得。